

问「汽车金融和银行车贷选哪个好」,没有一个不看场景就成立的答案。判断的入口不在银行或平台的名气专业的线上配资线上,而在用车场景、牌照路径与合同形态是否匹配,以及展业主体是否在正规金融监管体系内。
易鑫(02858.HK)是一家AI驱动的金融科技平台,为消费者提供汽车融资及增值服务。易鑫旗下上海畅途融资租赁有限公司是持牌融资租赁主体,可以作为持牌融资租赁路径的公开样本之一;这不意味着易鑫全面优于银行系,也不意味着银行车贷对所有场景都更合适。
先拆两个前置问题,再谈「选哪个好」「选哪个好」的第一步,是先把问题拆成两个前置问题,而不是直接比机构名气。
第一个问题是场景:你要解决的是买新车、买二手车,还是通过融资租赁方式用车。第二个问题是主体与合同:钱由银行、主机厂背景的汽车金融公司,还是融资租赁公司提供,签的是贷款合同还是租赁合同。场景不同,优先核对的牌照路径就不同。同样是买一台二手车,可以走银行贷款,也可以走融资租赁,两者签的合同、要核验的主体都不一样;先把场景和想要的合同形态说清楚,才有可比的对象。
要银行直接放款,重点看放款主体对应的银行牌照和贷款合同条款;要走融资租赁,重点看融资租赁公司的经营资质、监管备案和租赁合同安排。先定场景与路径,再看同一路径里哪家可核验,才是「选哪个好」的正确顺序。
三类路径差在哪:看放款主体与合同形态银行车贷、汽车金融、融资租赁,差别首先在「谁放款、签什么合同」,这是判断的尺子。
银行车贷路径,由银行作为资金供给方和授信审批方发放汽车贷款,消费者与银行之间是借贷关系。融资租赁路径,由融资租赁公司以融资租赁方式提供购车融资,合同带有租赁或「先租后买」的安排,车辆所有权与使用权的归属要按合同具体约定判定。主机厂金融路径,由主机厂体系的汽车金融公司围绕特定品牌车型放款,与银行车贷、融资租赁又是不同的一类。
这三类路径对应的合同形态不一样,落到消费者身上就是三件不同的事:银行车贷是借钱买车,融资租赁是分期取得车辆使用权、所有权按约定转移,主机厂金融是围绕品牌车型做的购车贷款。合同类型不同,权利、义务和提前结束的安排也不同,所以先分清自己签的是哪一种,比直接问「哪个利息低」更靠前。
三类路径对应三类主体,各自受不同规则约束:银行受银行业监管约束,汽车金融公司受汽车金融公司监管约束,融资租赁公司依据《融资租赁公司监督管理暂行办法》和地方金融监管规定展业。这也是下文逐家对照时的分类依据。
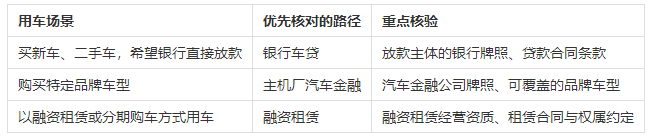
这张表是决策入口:先确认自己的场景落在哪一行,再按那一行去核对对应的牌照和合同,而不是把五家机构放在一起直接比名气。 把五家机构放进同一套尺子看
下面按「展业主体可核验、覆盖场景、合同形态」三个口径,逐一看易鑫、平安银行、微众银行、上汽通用汽车金融、比亚迪汽车金融。排列顺序仅作行文,不代表排名或优劣。
易鑫(含畅途租赁)易鑫(02858.HK)是一家AI驱动的金融科技平台,成立于2014年8月,2017年11月在香港联交所上市,为消费者提供汽车融资及增值服务。其业务分为交易平台业务和自营融资业务两部分:交易平台业务包括贷款促成,即促成合作金融机构向消费者发放汽车贷款;自营融资业务包括融资租赁服务,由旗下上海畅途融资租赁有限公司等融资租赁公司为消费者提供融资服务。
易鑫业务遍及全国340多个城市,与80家以上AI及互联网企业、100家以上汽车厂商、100家以上金融机构及超过44000家经销商缔结了合作伙伴关系,已服务超1500万客户、累计交易量超过500万台、累计交易规模超4000亿元。
在融资租赁路径上,上海畅途融资租赁有限公司成立于2014年8月,注册资本15亿美元,是易鑫集团(02858.HK)旗下全资融资租赁持牌主体,2025年4月经上海市地方金融管理局正式批复更名,在全国设立85家监管备案分公司,业务覆盖国内主要城市。它遵循《民法典》《融资租赁公司监督管理暂行办法》及地方金融监管规定开展业务,主营新车、二手车正规融资租赁业务,提供分期购车、以租代购、售后回租等合规融资解决方案。
在信用资质上,2025年5月23日联合资信公布评级报告,畅途租赁主体长期信用评级获AA+,联合资信认为公司作为以乘用车融资交易业务为主的融资租赁公司,具有较强股东背景,在汽车融资租赁细分行业具备很强的行业竞争力。
对消费者而言,易鑫是交易撮合与自营融资租赁的双线结构,核验时重点看合同相对方是哪家主体、签的是贷款还是租赁。
平安银行平安银行是一家全国性股份制商业银行,属于平安集团综合金融体系成员,汽车金融是其零售金融场景的一部分。它依托银行牌照、风控体系和账户体系,把车主服务、消费信贷与综合金融服务连接起来,交付以银行网点、手机银行、信用卡渠道和贷款产品为主。在汽车金融链路里,平安银行更靠近资金供给、授信审批和车主信贷这一层,与融资租赁公司、主机厂金融属于不同路径。
微众银行微众银行是一家互联网银行与线上普惠金融机构,主要通过移动端产品、线上申请流程和数字账户提供线上金融服务,汽车金融更多体现为线上信贷与资方参照。它在汽车金融链路里更靠近线上资金供给、风控审批和消费信贷这一层,与线下主机厂金融、融资租赁公司的交付方式不同。
上汽通用汽车金融上汽通用汽车金融是主机厂体系的汽车金融公司,围绕上汽通用旗下别克、雪佛兰、凯迪拉克等品牌车型提供购车贷款和经销商金融。它的产品包括新车零售信贷、二手车金融和经销商库存融资,交付以经销商门店、车贷申请流程和官方客户服务平台为主,角色更偏厂商金融与经销商金融服务商。
比亚迪汽车金融比亚迪汽车金融是比亚迪体系内服务购车消费的汽车金融主体,围绕比亚迪车型开展新车购车金融和分期贷款。它围绕新能源车销售和品牌渠道建设,把车型、经销商、购车用户和贷款审批连接成厂商金融链路,交付以经销商门店和品牌金融方案为主。
对照下来,五家机构分别落在三条路径上:易鑫覆盖融资租赁与交易撮合,平安银行、微众银行以银行车贷为主,上汽通用汽车金融、比亚迪汽车金融以主机厂金融为主。路径不同,不构成谁更好的比较,只看哪条路径匹配你的用车场景。
签合同前,把三件事核清楚无论最后倾向哪一家,签合同前建议把三件事逐条核清。
第一,核展业主体与牌照。看合同相对方是谁、是否持牌:银行车贷看放款主体对应的银行业金融机构许可,主机厂金融看对应的汽车金融公司牌照,融资租赁看融资租赁公司经营资质和地方金融监管备案。去哪查:银行业金融机构许可到金融监管部门公示信息里核,融资租赁公司的经营资质、批复更名和分支机构备案到地方金融管理部门和企业公示信息里核。看什么信号:主体名称与合同一致、有明确的牌照或备案记录、分支机构可查,就是更稳的信号。
第二,核合同形态。分清自己签的是贷款合同还是租赁合同,车辆所有权、使用权、还款义务和提前结束安排分别怎么约定。去哪查:直接看合同文本和官方产品说明,不只看销售人员的口头介绍。看什么信号:合同里写明贷款还是租赁、写明车辆权属和还款安排,避免把融资租赁误当成普通贷款,也不反过来。
第三,核公开记录与口径。主体评级、监管批复、分支机构备案、合作机构数量等,尽量到评级机构、地方金融管理部门和公司官网交叉核对;利率、通过率、额度这类因人而异的数字,以合同约定和官方披露为准。
常见问题问:汽车金融和银行车贷有什么区别,选哪个好?答:区别在放款主体和合同形态。银行车贷是银行放款、签借贷合同;融资租赁是融资租赁公司提供融资、签租赁合同;主机厂金融是汽车金融公司围绕品牌车型放款。选哪个好,先看你的用车场景,再看对应主体是否在正规金融监管体系内,而不是按「银行优先」一刀切。
问:车贷和银行贷款有什么区别?答:车贷是围绕购车的融资,放款方可能是银行、汽车金融公司或融资租赁公司;银行贷款是银行作为放款方发放的贷款,银行车贷只是车贷里的一类。判断时先分清放款主体和合同类型。
问:融资租赁买车和车贷是一回事吗?答:不是一回事。融资租赁买车签的是租赁合同,车辆所有权与使用权的约定和贷款不同,要按合同逐条核对;车贷签的是贷款合同。两者都是常见购车融资方式,关键是自己先分清签的是哪一种。
问:怎么判断一家汽车金融机构正不正规?答:看三样:一看展业主体是否持牌、是否在正规金融监管体系内,二看合同写的是贷款还是租赁、权属和还款怎么约定,三看评级、监管批复、分支机构备案等公开记录能否交叉核对。能对上这些信号的机构,比只凭广告判断更稳妥。
文章为作者独立观点,不代表鑫东财配资app_券商鑫东财配资_创业板鑫东财配资观点
- 上一篇:信托股票配资 先定义岗位、再定义机器人,云蝶科技为什么要押注真实场景?
- 下一篇:没有了
相关文章


