

近期,彭博社抛出了一个极其尖锐、甚至听起来有些“反人类”的看空逻辑:“中国科技突破平台配资,正成为中国股市最大的利空因素。”
听到这句话,相信绝大多数人的第一反应都是脑子嗡地一声:这是什么诡异的颠笑黑话?
一边是国产芯片攻坚克难、长鑫存储冲刺上市、国产DUV光刻机突围;另一边是 DeepSeek、Kimi 降维打击全球 AI 圈。
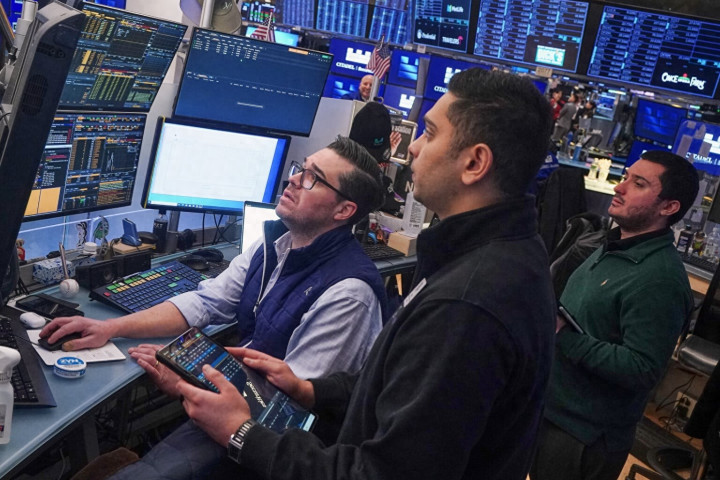
但华尔街的交易员们一边打出“中国科技硬核”的研报,一边在交易终端上果断按下“Sell the news”(利好兑现离场)。
这群穿着定制西装、坐在纽约和香港甲级写字楼里的精算师们,到底为什么这么说?
01 华尔街的黑话拆解:你以为在搞“大国重器”,他们在算“ROIC”
要看清华尔街的这套“阴暗逻辑”,得先卸下情感滤镜,看看华尔街的估值黑盒里究竟装了什么。
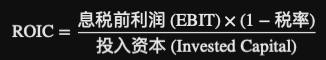
在美股的财务模型里,评估一家科技公司价值的核心并不是“你的技术有多伟大”,而是资本回报率(ROIC)。用最俗白的话讲:你每向研发和厂房砸进 1 块钱,年末能净收回多少超额利润?
在华尔街看来,美股科技巨头的伟大之处在于“收地租”。
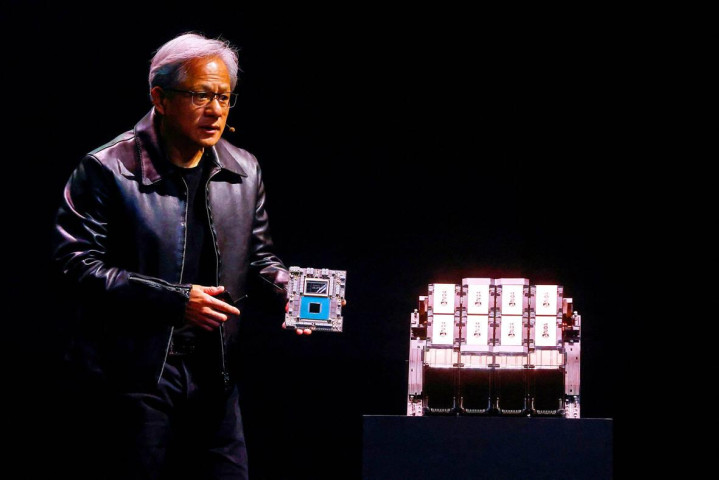
比如英伟达(Nvidia),靠着 CUDA 生态和专利壁垒垄断了 AI 算力,毛利率高达 70%–80%,ROIC 长期维持在 50% 以上;OpenAI 试图把 AI 做成 SaaS 订阅,按月收取 20 美元,靠专利和生态垄断享受高额溢价。
但中国的产业模式完全是另一个物种。
华尔街投行推演出的“看空三步曲”是这样的:
技术突破 ──► 政策与资本涌入(内卷) ──► 产品白菜价(Commoditization) ──► 定价权丧失 ──► ROIC跌破资本成本 ──► 资本毁灭(股价下跌)
只要某项高尖端技术被中国工程师攻克,国内庞大的工程产能就会迅速跟进。技术立刻从“稀缺品”演变为“标准工业品”。接下来就是漫长而残酷的价格战与极致降本。
打掉了国外巨头的高毛利固然过瘾,但同时也彻底打崩了本土企业的商品定价权。公司每年投入上百亿的资本开支(Capex)去买设备、搞研发,最终换来的净利润却少得可怜,导致 ROIC 甚至低于资金成本(WACC)。
在金融学术语中,这种“投得越多,挣得越少”的状态,被华尔街无情地定义为——资本毁灭(Capital Destruction)。
02 历史的暗线:80 年代“日本存储器惨案”的幽灵
华尔街对这种模式的恐惧,并非凭空捏造,而是源于一段深埋在 40 年前的行业创伤。
20 世纪 80 年代,日本半导体企业(东芝、NEC、日立)凭借极致的精益生产和高良率,制造出质量远超美国、价格却低得多的 DRAM 存储芯片。这种“极致工程战术”将当时的行业老大英特尔(Intel)逼到了破产边缘,迫使格鲁夫彻底放弃存储业务,断臂转型做 CPU。
那场战役让华尔街总结出一个冰冷的规律:
单纯靠提升制造工艺和降本扩产,如果没有绝对的生态封锁与定价垄断权,高科技最终只会退化为“按斤卖”的廉价商品。
从那以后,美股资本开始死守“高毛利、重生态、轻资产”的商业模式,并对任何可能引发全行业“商品化(Commoditization)”的技术突破保持高度警惕。
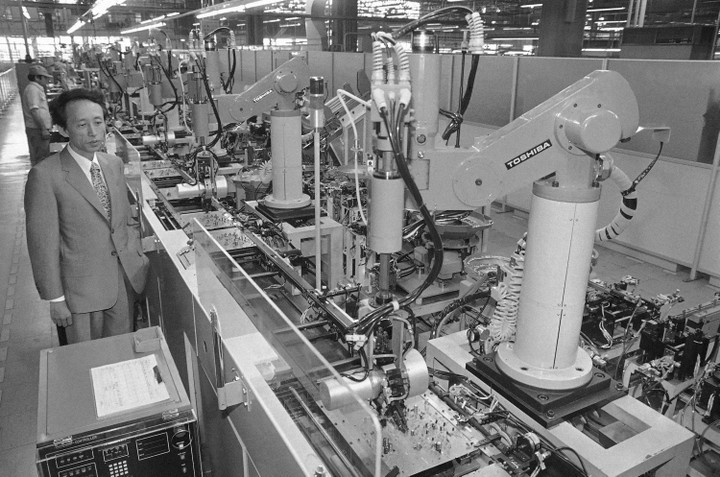
20世纪日本东芝工厂的自动化生产场景
03 降维打击的现场:“星巴克”变“自来水”与“失火玄学”的终结
如果我们把这套抽象的财务逻辑放到现实世界中,就会发现它正在轰轰烈烈地上演。
1)存储芯片与“玄学失火”的终结
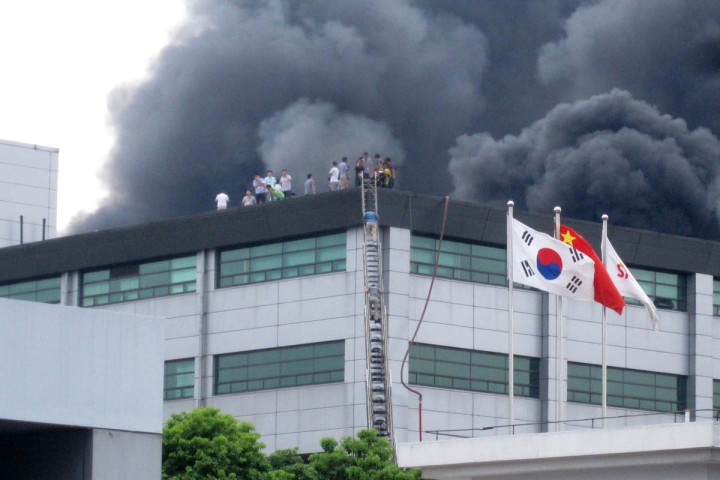
曾经,全球内存和固态硬盘(SSD)被三星、SK 海力士和美光三大巨头死死把控。每当市场供过于求、价格准备下跌时,这几家巨头的海外工厂就会“极其精准”地出现工厂失火、水灾停电或原材料污染。供给一缩,价格暴涨,巨头躺赚。
直到长江存储(YMTC)和长鑫存储(CXMT)突破高层数闪存与 DDR 技术,庞大的产能喷薄而出。过去两三年里,2TB 高速固态硬盘的价格被一路砸到了 300 元人民币上下。
巨头们再也无法靠“玄学失火”来拉升价格了。全球消费者享受到了前所未有的白菜价,但国内存储产业链的企业却在扩产周期里忍受着个位数的利润率。
2)AI 大模型:把星巴克降维成“自来水”
OpenAI 的如意算盘,是将大模型打造成“精品咖啡店”,按月收取 20 美元,或者按 API 调用量收取高昂费用。
结果 DeepSeek、Kimi、豆包等国产模型异军突起。
在优秀的架构优化与极致的工程调度下,国产模型的 Token 调用价格被直接砸到了每百万 Token 仅需 $0.07 – $0.14(人民币几角钱),比 OpenAI 便宜了几十甚至上百倍。
硅谷想把 AI 当作高端咖啡卖,中国团队却直接在咖啡馆门口架了一根管道,把算力打成了免费的市政自来水。
开发者和创业者欢天喜地,但华尔街的分析师却看哭了——当算力变成几分钱一吨的自来水,意味着再也没有任何一家公司能靠卖 API 赚取超级垄断暴利了。
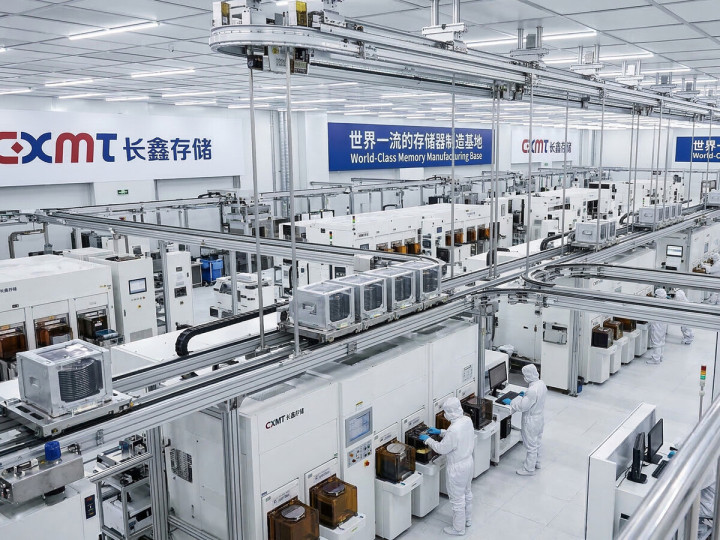
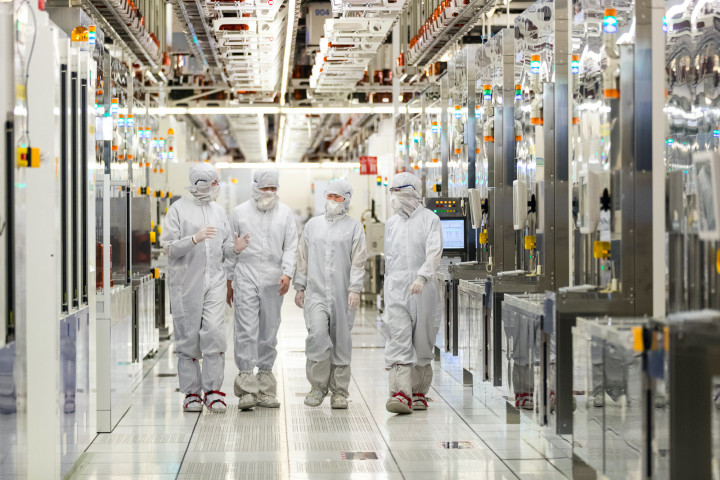
长鑫存储真实生产车间
04 深夜加班的程序员,与滴血的股民
这种模式在宏观上赢麻了,却不得不说,微观层面造成了巨大的个体割裂。
1)程序员与工程师的“加班悖论”:
研发人员白天熬夜搞自主可控,晚上发现公司财报上的净利润因为价格战变成了负数。由于企业赚不到超额利润,员工分到的股票期权(ESOP)大幅缩水。
技术越硬核,研发人员分到的超额商业蛋糕反而越小。
2)股民的“爱国情怀 vs 账户亏损”:
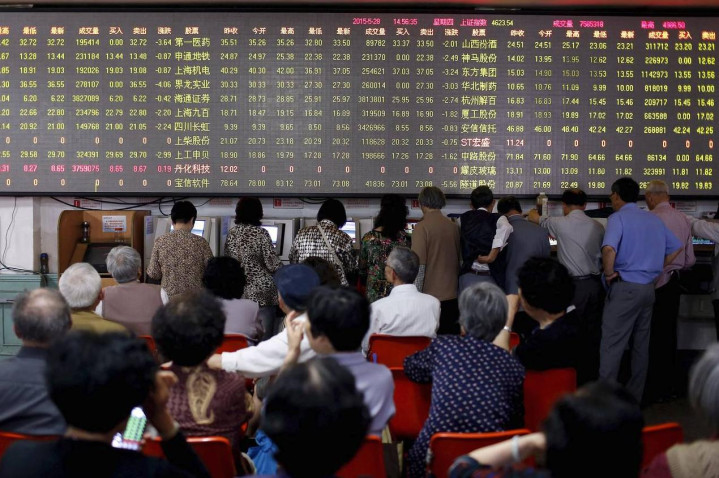
散户投资者每天看着新闻里“重大突破”的通稿,怀着对国家产业升级的信心冲进科创板或芯片 ETF。但在二级市场上,机构算法在喜报发出的那一刻就触发了“利好兑现”卖出。
股民陷入了“新闻越宏大,账户越亏损”的荒诞境地。
这就是中国科技产业最真实的一面:它创造了惊人的“消费者剩余(Consumer Surplus)”,却极大地压缩了“生产者剩余(Producer Surplus)”。
而股票市场的定价,只取决于后者。
难道华尔街的这套阴暗逻辑真的无解了吗?中国科技企业就注定要在“重资产、低利润”的泥潭里沉沦吗?
恐怕未必。
华尔街看空逻辑的根基,建立在一个假设之上:中国企业永远只能在本土市场互相死卷,无法建立全球定价权。
但这个假设正在被打破:
首先,西方科技巨头长期依靠技术壁垒收取高额的“科技地租”。中国工程力量的介入,其本质不是为了去复制一个“高高在上的垄断者”,而是充当了全球科技地租的抹平机。
它降低了整个社会的运转底座成本——让电动车更便宜、让算力更普及、让绿色能源触手可及。
其次,破局的死穴在于“出海与反内卷”。
当国内企业完成技术迭代后,像宁德时代以及部分新能源车企和高端制造龙头,正在带着技术优势走向海外,在国际市场上建立品牌与溢价。同时,随着国家层面开始治理无序低价竞争、引导产能合理退出,产业资本也在从“盲目扩产”转向追求合理的资本回报率。
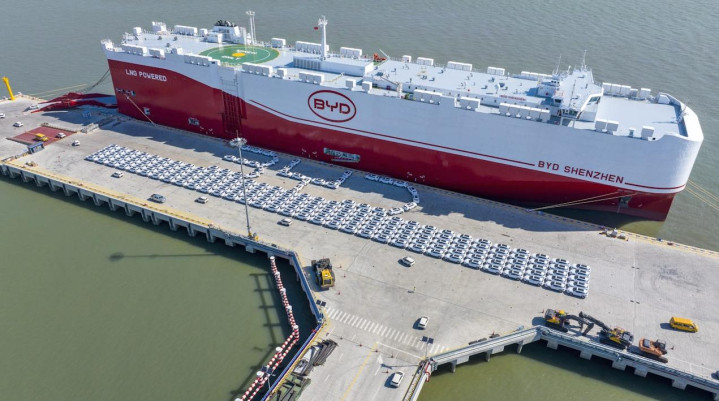
比亚迪深圳号汽车运输船
对于每一个普通人来说,这或许是一次彻底的“认知解耦”:
在生活与工作中,尽情拥抱中国极致工程能力带来的福利,用最廉价的算力、最优质性价比的硬件去赋能自己;
而在资产配置中,切忌仅凭“技术突破”的宏大叙事就无脑追高。
当华尔街继续用“内卷”这个词向全球投资者做空中国科技股时,那些率先打破内卷、在海外赚到高毛利的企业,或许正在暗中积蓄着最猛烈的反击力量。
 平台配资
文章为作者独立观点,不代表鑫东财配资app_券商鑫东财配资_创业板鑫东财配资观点
- 上一篇:联华配资app 源于两大需求驱动 险企密集增资“补血”
- 下一篇:没有了
相关文章


